 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
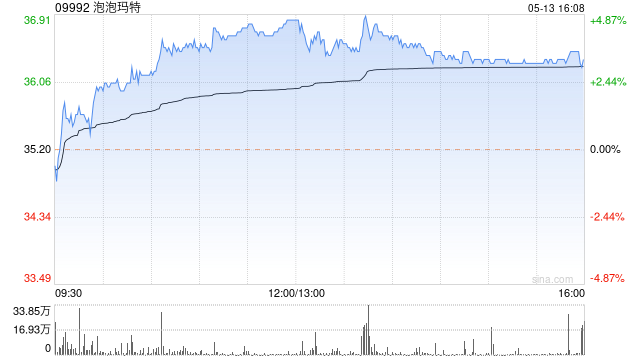
中金发布研报称,维持泡泡玛特(09992)26/27年经调整净利润预测133/155亿元,当前股价对应26/27年16/13倍经调整P/E,公司作为稀缺性、空间广的全球龙头,目前处于历史估值低位,短期具备事件催化、中期业绩环比改善可期,重申板块内首推标的,维持“跑赢行业”评级,目标价218港元,对应26/27年19/16倍经调整P/E,较当前有19%上行空间。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 线上配资十大平台
元鼎证券_股票配资官方公司_最安全的杠杆炒股平台提示:本文来自互联网,不代表本网站观点。
相关评论
大盘指数行情走势
热点资讯